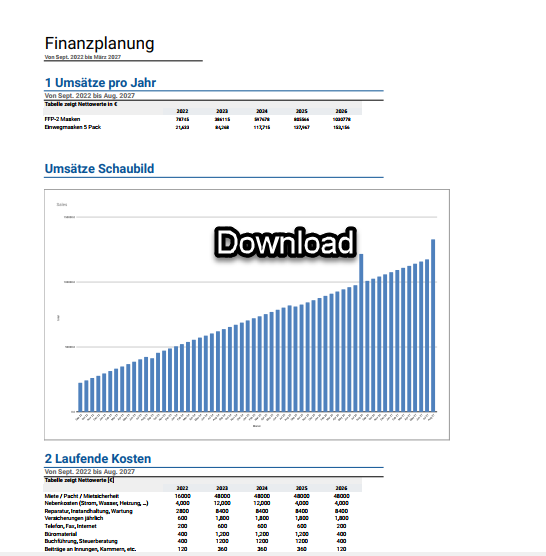
Vea un ejemplo de plan de negocio centrado en el plan financiero.
Contáctenos
- Rudolf-Diesel-Strasse 11, 69115 Heidelberg, Alemania
- info@businessstart.eu
- 06221 - 3215930
Un asesoramiento para la creación de empresas le acompaña desde la idea de negocio hasta la financiación: examina su proyecto, elabora un plan de negocio apto para el banco e indica qué subvenciones entran en consideración. Según su situación de partida, el asesoramiento puede ser sufragado íntegramente mediante un cheque AVGS (Aktivierungs- und Vermittlungsgutschein, cheque de activación e intermediación). Si lo recibe o no lo decide, caso por caso, su Agentur für Arbeit (agencia de empleo) o su Jobcenter.
Quien crea una empresa toma en poco tiempo muchas decisiones que después resultan difíciles de corregir: forma jurídica, precios, financiación, subvenciones. Un asesoramiento para la creación de empresas ordena estas decisiones en una secuencia razonable y comprueba si su proyecto es económicamente viable antes de que invierta dinero.
En Business Start EU, el plan de negocio ocupa el centro. Es la base de toda conversación con el banco, del certificado de viabilidad y de casi toda solicitud de subvención. A ello se suma el asesoramiento sobre subvenciones: las prestaciones a las que puede acceder dependen de si está inscrito como desempleado, percibe la prestación de subsistencia básica (Grundsicherung) o crea su empresa desde un empleo por cuenta ajena.
Según su situación son importantes distintos elementos. Estas páginas los tratan en profundidad:
Con el cheque de activación e intermediación (Aktivierungs- und Vermittlungsgutschein), la Agentur für Arbeit o el Jobcenter asume los costes de un coaching de creación de empresas con una entidad autorizada. Se trata de una prestación discrecional: no existe un derecho al coaching de creación de empresas. El cheque debe estar disponible antes del inicio del coaching.
El Gründungszuschuss (subvención a la creación de empresas) se dirige a emprendedores que perciben el subsidio de desempleo I (Arbeitslosengeld I). Consiste en seis meses por el importe del último subsidio de desempleo percibido más 300 euros. Después pueden seguir nueve meses con 300 euros cada uno, si usted acredita su actividad empresarial. Entre otros requisitos se exige el certificado de viabilidad de un organismo competente. También el Gründungszuschuss es una prestación discrecional (Kann-Leistung).
Quien percibe la prestación de subsistencia básica puede recibir del Jobcenter el Einstiegsgeld (ayuda de incorporación), hasta 24 meses y además de dicha prestación. El importe base asciende como máximo al 50 por ciento de la necesidad estándar (Regelbedarf); son posibles complementos. También aquí decide el Jobcenter a su discreción.
El BAFA (Bundesamt für Wirtschaft und Ausfuhrkontrolle, Oficina Federal de Economía y Control de Exportaciones) subvenciona la consultoría empresarial para pequeñas y medianas empresas: con el 50 por ciento, como máximo 1.750 euros, en los antiguos estados federados, incluido Berlín, y con el 80 por ciento, como máximo 2.800 euros, en los nuevos estados federados. No existe un derecho legal. El BAFA solo subvenciona la consultoría después de la constitución, cuando su empresa ya opera en el mercado; la consultoría previa a la constitución no es subvencionable.
Situación legal: octubre de 2026. Fuentes: § 45, §§ 93 y 94 SGB III, §§ 16b y 16c SGB II, Einstiegsgeld-Verordnung, BAFA-Förderrichtlinie Unternehmensberatungen für KMU. Puede consultar las leyes en gesetze-im-internet.de.
Si el capital propio no es suficiente, para muchos emprendedores el ERP-Gründerkredit StartGeld de la KfW (banco público de fomento alemán) es un punto de partida. Está pensado para empresas hasta cinco años después del inicio de la actividad y abarca hasta 200.000 euros, de los cuales hasta 80.000 euros para capital circulante. La KfW asume el 80 por ciento del riesgo; usted presenta la solicitud a través de su banco principal.
Que un banco conceda el crédito depende en gran medida del plan de negocio. Las cifras que no encajan entre sí son el motivo más frecuente de una denegación. Además, cada estado federado cuenta con sus propios bancos de fomento con programas propios, cuyas condiciones cambian. Los revisamos para su estado federado y su proyecto.
Aclaramos su idea, su situación de partida y sus objetivos. De ello resulta qué vías de subvención son realistas para usted. La primera consulta es gratuita.
Elaboramos conjuntamente un plan de negocio con apartados de mercado, competencia y finanzas. Sirve como documentación para el banco, la Agentur für Arbeit o el Jobcenter.
Le acompañamos en la solicitud del Gründungszuschuss, del Einstiegsgeld o del AVGS y en la conversación con el banco. La decisión la toman las autoridades y los bancos, no nosotros.
Depende de la vía. Con un cheque AVGS aprobado, la Agentur für Arbeit o el Jobcenter asume los costes del coaching de creación de empresas. Alternativamente, tras la constitución, cuando su empresa ya opera en el mercado, el BAFA puede subvencionar una consultoría empresarial con el 50 por ciento (como máximo 1.750 euros) o el 80 por ciento (como máximo 2.800 euros). La primera consulta en Business Start EU es gratuita.
No. El coaching de creación de empresas mediante el AVGS es una prestación discrecional conforme al § 45 SGB III. Su Agentur für Arbeit o su Jobcenter decide caso por caso. Solo existe un derecho legal al cheque de intermediación para perceptores del subsidio de desempleo I tras seis semanas de desempleo.
Hasta 15 meses: seis meses por el importe del último subsidio de desempleo percibido más 300 euros, y después hasta nueve meses con 300 euros cada uno. La segunda fase solo se concede si usted acredita su actividad empresarial. El Gründungszuschuss es una prestación discrecional conforme al § 93 SGB III.
El importe base asciende como máximo al 50 por ciento de la necesidad estándar, es decir, con una necesidad estándar de 563 euros, como máximo 281,50 euros al mes. Son posibles complementos; el límite máximo es del 100 por ciento. El Einstiegsgeld se abona hasta 24 meses y el Jobcenter decide a su discreción.
El ERP-Gründerkredit StartGeld de la KfW abarca hasta 200.000 euros, de los cuales hasta 80.000 euros para capital circulante. La KfW asume el 80 por ciento del riesgo. Usted solicita el crédito a través de su banco principal, y ello para empresas hasta cinco años después del inicio de la actividad.
En la práctica, sí. Para el Gründungszuschuss la ley exige el certificado de viabilidad de un organismo competente, y los bancos evalúan su crédito a partir del plan de negocio. También para el Einstiegsgeld y el coaching de creación de empresas, el Jobcenter y la agencia de empleo suelen exigir documentación sobre la viabilidad.
Cuéntenos su proyecto. Le diremos con franqueza qué vías de subvención son realistas y cuál es el siguiente paso.
Reserve su cita ahoraHemos ayudado a muchos clientes de los más diversos sectores a elaborar un plan de negocio profesional. Aquí encontrará una selección de planes de negocio que hemos creado.
Copyright © Businessstart EU GmbH. All Rights Reserved by Businessstart EU GmbH