Kredit für Gründer: So finanzieren Sie Ihre Existenzgründung erfolgreich
Sie möchten sich selbstständig machen, aber die Finanzierung ist noch nicht gesichert? Keine Sorge – als Gründer stehen Ihnen mehr Möglichkeiten offen, als Sie vielleicht denken. Besonders wenn Sie aus der Arbeitslosigkeit gründen, gibt es spezielle Programme, die genau für Ihre Situation geschaffen wurden.
In diesem Artikel zeigen wir Ihnen die drei wichtigsten Kreditoptionen für Gründer, vergleichen deren Bewilligungschancen und geben Ihnen konkrete Tipps, wie Sie Ihre Schufa schützen und Ihre Erfolgschancen maximieren.
Die drei Hauptoptionen für Gründerkredite im Überblick
| Option | Max. Betrag | Chancen (arbeitslos) | Chancen (nach GZ) |
|---|---|---|---|
| Mikrokredit | – | Bundesprogramm läuft aus (Stand 20.05.2026); Chancen nicht belegt | |
| Bürgschaftsbank | 100.000 € | ★★★☆☆ 40-50% | ★★★★☆ 65-75% |
| KfW-StartGeld | 125.000 € | ★★☆☆☆ 25-35% | ★★★☆☆ 50-60% |
GZ = Gründungszuschuss der Agentur für Arbeit
Option 1: Mikrokredit – Bundesprogramm läuft aus, Rechtsstand prüfen
Mikrokredit (Mikrokreditfonds Deutschland, DMI/GLS Bank) Rechtsstand beachten
Der Mikrokreditfonds Deutschland (Bund) richtete sich an Gründer, die bei klassischen Banken Schwierigkeiten haben. Nach den Angaben der Bundesregierung im Bundestagsausschuss (Stand 20.05.2026) sollte er zur Jahresmitte 2026 auslaufen; ein Bundes-Nachfolger ist nicht bekannt. Für neue Anträge gilt er deshalb voraussichtlich nicht mehr als Option.
Quelle: Deutscher Bundestag, Drucksache 21/6136 (Beschlussempfehlung vom 20.05.2026). Die Bundesregierung verweist auf Instrumente der Länder.
Eckdaten:
- Träger: Mikrokreditfonds Deutschland (Bund), Vergabe über Mikrofinanzinstitute und GLS Bank
- Geplantes Auslaufen: Jahresmitte 2026 (Stand 20.05.2026)
- Neue Anträge: voraussichtlich nicht mehr möglich; aktuellen Stand beim Bundesarbeitsministerium prüfen
- Alternative: Mikrokredit- und Förderprogramme der Länder; Stand prüfen bei der Förderbank des Landes oder der IHK
So gehen Sie jetzt vor
- Aktuellen Stand klären: Fragen Sie beim Bundesarbeitsministerium und bei der Förderbank Ihres Bundeslandes nach, ob und wo Mikrokredite aktuell vergeben werden.
- Landesprogramme prüfen: Förderbanken der Länder und Bürgschaftsbanken bieten teils eigene Programme. Konditionen unterscheiden sich je Bundesland und ändern sich. Stand prüfen bei der Förderbank des Landes oder der IHK.
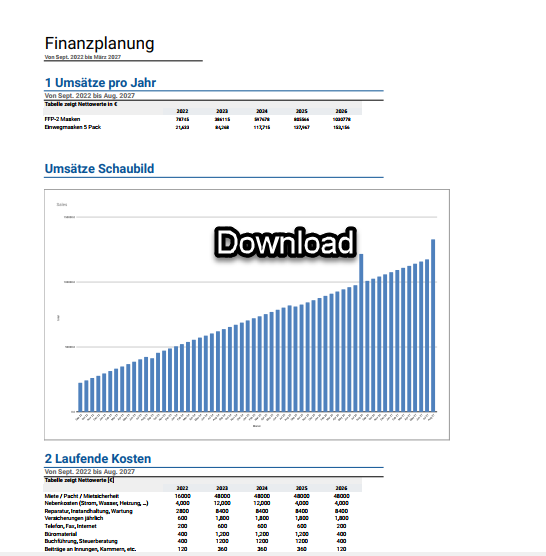
- Businessplan und Finanzplan bereithalten: Jeder Kreditgeber verlangt sie, auch wenn das Programm wechselt.
Option 2: Bürgschaftsbank – Ihr Türöffner bei klassischen Banken
Bürgschaftsbank Türöffner
Die Bürgschaftsbank übernimmt bis zu 80% des Kreditrisikos für die Bank. Das bedeutet: Wenn Sie eine Bürgschaftszusage haben, wird jede Bank Ihnen zuhören – denn ihr Risiko ist minimal.
Eckdaten:
- Maximalbetrag: bis 100.000 € (bei "Bürgschaft ohne Bank")
- Gründerfreundlicher als klassische Banken
- Kombinierbar mit KfW-StartGeld
Sie können die Bürgschaft VOR dem Bankgespräch direkt bei der Bürgschaftsbank beantragen. Dann gehen Sie mit der Zusage in der Tasche zur Bank – eine völlig andere Verhandlungsposition!
In NRW: Beratungstag jeden Donnerstag 9-17 Uhr, Online-Antrag unter nrw.ermoeglicher.de
Option 3: KfW-StartGeld – Der Klassiker mit Hürden
KfW-StartGeld Klassiker
Das KfW-StartGeld läuft über Ihre Hausbank. Die Bank trägt 20% des Risikos selbst – und muss daher überzeugt sein. Ohne laufendes Einkommen ist das schwierig.
Eckdaten:
- Maximalbetrag: 125.000 € (davon max. 50.000 € Betriebsmittel)
- KfW übernimmt 80% Haftungsfreistellung
- Kein Eigenkapital erforderlich (aber hilfreich)
- Läuft über Hausbank (Durchleitungsprinzip)
Unsere Empfehlung: Kombinieren Sie das KfW-StartGeld mit einer Bürgschaft der Bürgschaftsbank – dann steigen Ihre Chancen erheblich!
So schützen Sie Ihre Schufa bei der Kreditsuche
Viele Gründer machen den Fehler, bei mehreren Banken gleichzeitig Kreditanfragen zu stellen. Das kann Ihren Schufa-Score negativ beeinflussen. Hier erfahren Sie, wie Sie das vermeiden.
| Anfragetyp | Schufa-Auswirkung |
|---|---|
| Konditionsanfrage | Keine – völlig neutral! |
| Kreditanfrage | Wird 12 Monate gespeichert, 10 Tage für andere Banken sichtbar |
| Ablehnung | Wird NICHT gespeichert |
Der entscheidende Satz beim Bankgespräch
Wenn Sie bei einer Bank vorsprechen, sagen Sie:
So können Sie die Reaktion der Bank testen, ohne Ihre Schufa zu belasten.

Ihr optimaler Fahrplan zur Gründungsfinanzierung
Phase 1: Sofort starten
- ☐ Stand der Mikrokredit- und Landesprogramme bei der Förderbank des Landes oder der IHK erfragen
- ☐ Bürgschaftsbank am Beratungstag anrufen
- ☐ Businessplan finalisieren
Phase 2: Nach Gründungszuschuss-Bewilligung
- ☐ Mit GZ-Bescheid + ggf. Bürgschaftszusage zur Hausbank
- ☐ KfW-StartGeld beantragen
Phase 3: Nach ersten Umsätzen (falls nötig)
- ☐ Mit Umsatznachweisen (BWA) erneut anfragen
- ☐ Chancen dann deutlich besser (70-80%)
Sonderfall: Refinanzierung bereits getätigter Investitionen
Sie haben bereits aus eigenen Mitteln in Ihre Gründung investiert (Kurse, Geräte, Ausstattung) und möchten diese Kosten refinanzieren? Das ist möglich – und sogar ein starkes Argument gegenüber Banken!
- Zeigt Eigeninitiative und Commitment
- Investitionen sind bereits getätigt → Risiko für Bank geringer
- Sie haben "skin in the game" – eigenes Geld riskiert
Wichtig: Sammeln Sie alle Belege für die getätigten Investitionen und dokumentieren Sie diese im Businessplan.
Fazit: Die richtige Strategie macht den Unterschied
Legen Sie nicht alle Eier in einen Korb. Wenn Ihre Hausbank den Businessplan prüft – gut. Klären Sie parallel, welche Mikrokredit- und Förderprogramme Ihr Bundesland aktuell anbietet. Das kostet nichts und gibt Ihnen eine zweite Option.
| Priorität | Option | Warum |
|---|---|---|
| 1. KLÄREN | Landesprogramme | Bundes-Mikrokreditfonds läuft aus; Stand bei Förderbank des Landes oder IHK prüfen |
| 2. PARALLEL | Bürgschaftsbank | Türöffner für klassische Banken |
| 3. SPÄTER | KfW-StartGeld | Nach GZ-Bewilligung mit Bürgschaft kombinieren |
Professionelle Unterstützung bei der Kreditbeantragung
Ein professioneller Businessplan ist die Grundlage für jeden erfolgreichen Kreditantrag. Wir unterstützen Sie bei der Erstellung eines bankfähigen Businessplans und begleiten Sie durch den gesamten Finanzierungsprozess.
Förderung für Ihre Gründungsberatung
Wussten Sie, dass eine Existenzgründungsberatung mit bis zu 80% staatlich gefördert werden kann? Wir informieren Sie gerne über die Fördermöglichkeiten, die Ihnen offenstehen.